Kısa cevap: Arşiv tasnifi, belgeleri konu başlıklarına rastgele ayırmak değildir. Kurumun fonksiyonları ve belge serileri esas alınır; her seri kod, kapsam, sorumlu birim, erişim ve saklama kuralıyla tanımlanır.
Bu rehber, arşiv tasnif planı aramasındaki kullanıcıya doğrudan uygulanabilir bir karar çerçevesi sunar. Konu; tanım, uygulama adımları, kontrol noktaları ve sık sorulan sorularla ele alınmıştır.
Hızlı karar özeti
- Önce kurum fonksiyonlarını ve süreçlerini çıkarın
- Belge serilerini aynı işlev ve saklama ihtiyacına göre gruplayın
- Kodları kısa, benzersiz ve değişime dayanıklı tasarlayın
- Tasnif planını saklama ve erişim kurallarıyla ilişkilendirin
Fonksiyon ve belge serisi temelli sınıflandırma
1. Önce kurum fonksiyonlarını ve süreçlerini çıkarın
Önce kurum fonksiyonlarını ve süreçlerini çıkarın. Bu adım yazılı bir kural, sorumlu kişi ve doğrulama kanıtıyla desteklenmelidir. Uygulama sırasında istisnalar ayrı kaydedilmeli; aynı hatanın tekrar etmesi halinde süreç, ekipman veya eğitim kaynağına yönelik düzeltici faaliyet açılmalıdır.
2. Belge serilerini aynı işlev ve saklama ihtiyacına göre gruplayın
Belge serilerini aynı işlev ve saklama ihtiyacına göre gruplayın. Bu adım yazılı bir kural, sorumlu kişi ve doğrulama kanıtıyla desteklenmelidir. Uygulama sırasında istisnalar ayrı kaydedilmeli; aynı hatanın tekrar etmesi halinde süreç, ekipman veya eğitim kaynağına yönelik düzeltici faaliyet açılmalıdır.
3. Kodları kısa, benzersiz ve değişime dayanıklı tasarlayın
Kodları kısa, benzersiz ve değişime dayanıklı tasarlayın. Bu adım yazılı bir kural, sorumlu kişi ve doğrulama kanıtıyla desteklenmelidir. Uygulama sırasında istisnalar ayrı kaydedilmeli; aynı hatanın tekrar etmesi halinde süreç, ekipman veya eğitim kaynağına yönelik düzeltici faaliyet açılmalıdır.
4. Tasnif planını saklama ve erişim kurallarıyla ilişkilendirin
Tasnif planını saklama ve erişim kurallarıyla ilişkilendirin. Bu adım yazılı bir kural, sorumlu kişi ve doğrulama kanıtıyla desteklenmelidir. Uygulama sırasında istisnalar ayrı kaydedilmeli; aynı hatanın tekrar etmesi halinde süreç, ekipman veya eğitim kaynağına yönelik düzeltici faaliyet açılmalıdır.
Uygulama kontrol tablosu
| Kontrol alanı | Sorulacak soru | Kanıt |
| Önce kurum fonksiyonlarını ve süreçlerini çıkarın | Kural ve sorumlu tanımlı mı? | Prosedür / görev kaydı |
| Belge serilerini aynı işlev ve saklama ihtiyacına göre gruplayın | Numune veya pilotla doğrulandı mı? | Test sonucu / örnek dosya |
| Kodları kısa, benzersiz ve değişime dayanıklı tasarlayın | Hata halinde aksiyon belli mi? | İstisna ve düzeltme kaydı |
Ayrıntılı uygulama rehberi
Meta Description:
Arşiv tasnifi nedir, nasıl yapılır? Belgeleri türüne, dönemine, departmanına ve kullanım amacına göre sınıflandırarak düzenli arşiv oluşturma rehberi.
Arşiv Tasnifi Nedir?
Arşiv tasnifi, kurum arşivinde bulunan belge, dosya, klasör ve kayıtların belirli ölçütlere göre ayrılması, sınıflandırılması ve düzenli bir yapıya yerleştirilmesidir. Tasnif yapılmadan arşiv oluşturulduğunda belgeler saklanmış olur; fakat yönetilebilir hale gelmez. Çünkü hangi belgenin hangi gruba ait olduğu, hangi dönemi kapsadığı, hangi departmanla ilişkili bulunduğu ve nerede tutulacağı netleşmemiştir.
Bir kurumda yıllar içinde muhasebe evrakları, personel dosyaları, sözleşmeler, müşteri belgeleri, proje dokümanları, teknik çizimler, resmi yazışmalar ve farklı departman kayıtları birikir. Bu belgeler ilk oluştuğu anda düzenli görünse bile zamanla farklı klasörlere, kutulara, dolaplara, ortak klasörlere veya depolara dağılabilir. Arşiv tasnifi, bu dağınık yapıyı anlamlı gruplara ayırır.
Tasnifin amacı yalnızca arşivi temiz göstermek değildir. Doğru tasnif yapılırsa belgeye erişim hızlanır, dijitalleştirme projeleri daha doğru planlanır, arşiv envanteri daha sağlıklı çıkarılır ve kurum hangi belgeyi neden sakladığını daha net görür.
Belge Tasnifi Ne Anlama Gelir?
Belge tasnifi, belgelerin içerik, tür, tarih, departman, işlem, kişi, müşteri, proje veya saklama amacına göre ayrılmasıdır. Örneğin bir kutu içinde fatura, sözleşme, personel formu ve resmi yazışma birlikte duruyorsa bu belgelerin önce türlerine göre ayrılması gerekir. Bu işlem belge tasnifidir.
Belge tasnifi yapılırken şu soruların cevabı aranır:
- Bu belge hangi departmana ait?
- Hangi işlem veya dosya grubuyla ilişkili?
- Belgenin tarihi nedir?
- Aktif kullanımda mı, pasif arşivde mi tutulmalı?
- Fiziksel aslı saklanacak mı?
- Dijitalleştirilecek mi?
- Hassas bilgi içeriyor mu?
- Hangi klasör veya kutu içinde tutulmalı?
- Hangi indeks bilgisiyle aranmalı?
Bu sorular cevaplanmadan yapılan arşiv düzenleme çalışmaları yüzeysel kalır. Belgeler kutulara yerleştirilebilir; fakat arama, takip ve dijitalleştirme aşamasında sorun devam eder.
Evrak Tasnifi ile Arşiv Tasnifi Aynı Şey mi?
Evrak tasnifi ve arşiv tasnifi birbirine yakın kavramlardır; ancak kapsamları farklıdır. Evrak tasnifi daha çok tekil belgelerin türlerine ve işlem ilişkilerine göre ayrılmasını ifade eder. Arşiv tasnifi ise evrakların yanında dosya, klasör, kutu, raf, departman ve arşiv yapısının tamamını kapsar.
Kısaca:
- Evrak tasnifi: Tek tek belgelerin türüne, tarihine veya işlemine göre ayrılmasıdır.
- Belge tasnifi: Evrakların içerik ve kullanım amacına göre sınıflandırılmasıdır.
- Dosya tasnifi: Birbiriyle ilişkili belgelerden oluşan dosyaların gruplandırılmasıdır.
- Arşiv tasnifi: Tüm belge, dosya, klasör ve kutuların arşiv sistemi içinde düzenlenmesidir.
Bir kurumda sağlıklı arşiv düzeni kurmak için bu katmanların birlikte düşünülmesi gerekir. Evrak doğru ayrılmamışsa dosya düzeni bozulur. Dosya düzeni bozuksa kutu ve raf düzeni de güvenilir olmaz.
Arşiv Tasnifi Neden Yapılır?
Arşiv tasnifi, kurumun belgelerini kontrol altına almak için yapılır. Tasnif edilmeyen arşivde belge vardır ama bilgiye erişim zayıftır. Dosyalar depolanır; ancak arandığında bulunması zaman alır.
Arşiv tasnifi şu amaçlarla yapılır:
- Dağınık belgeleri düzenli gruplara ayırmak
- Aynı belge türlerini bir araya toplamak
- Aktif ve pasif dosyaları birbirinden ayırmak
- Dijitalleştirme öncesi fiziksel düzen kurmak
- Kutu, klasör ve raf yapısını standart hale getirmek
- Arşiv envanteri hazırlamayı kolaylaştırmak
- Belge arama süresini azaltmak
- Yanlış kutuda veya yanlış dosyada duran belgeleri tespit etmek
- Eksik veya mükerrer belgeleri ayırmak
- Hassas belgeleri ayrı erişim kuralıyla yönetmek
Tasnif yapılmadan arşivleme başlatılırsa karışık belgeler yalnızca başka bir yere taşınmış olur. Tasnif, arşiv düzeninin temelidir.
Arşiv Tasnifi Nasıl Yapılır?
Arşiv tasnifi, belgelerin mevcut durumunun incelenmesi, belge türlerinin belirlenmesi, departman ve dönem ayrımlarının yapılması, aktif-pasif dosyaların sınıflandırılması, hassas belgelerin ayrılması ve her grubun uygun klasör, kutu veya dijital yapıya yerleştirilmesiyle yapılır.
Genel tasnif süreci şu adımlarla ilerler:
- Mevcut arşiv alanı incelenir.
- Belge türleri belirlenir.
- Departman veya süreç bazlı gruplama yapılır.
- Tarih ve dönem ayrımı uygulanır.
- Aktif, yarı aktif ve pasif dosyalar ayrılır.
- Hassas ve özel erişim gerektiren belgeler işaretlenir.
- Mükerrer, eksik veya karışmış belgeler tespit edilir.
- Klasör ve kutu yapısı oluşturulur.
- Tasnif edilen belgeler envantere işlenir.
- Dijitalleştirme veya arşive kaldırma aşamasına geçilir.
Bu süreç kurumun belge hacmine göre kısa veya uzun sürebilir. Küçük işletmelerde birkaç dolap için yapılabilir; büyük kurumlarda binlerce kutu ve farklı lokasyonları kapsayan proje haline gelebilir.
1. Mevcut Arşiv Durumu İncelenir
Tasnife başlamadan önce arşivin mevcut hali görülmelidir. Hangi kutular var, hangi dolaplar kullanılıyor, belgeler hangi departmanlara ait, fiziksel arşiv dışında başka alanlarda dosya var mı? Bu sorular netleşmeden tasnif planı kurulamaz.
İncelenecek alanlar şunlar olabilir:
- Arşiv odaları
- Departman dolapları
- Depo alanları
- Kutu ve koliler
- Aktif çalışma klasörleri
- Pasif arşiv rafları
- Eski taşınma kutuları
- Dijital klasörler
- Harici diskler
- Taranmış ama sınıflandırılmamış dosyalar
Bu aşamada amaç hemen düzenlemek değil, arşivin gerçek durumunu anlamaktır. Çünkü birçok kurumda belgeler yalnızca resmi arşiv odasında değil, departman içinde veya farklı depolarda da dağınık halde bulunur.
2. Belge Türleri Belirlenir
Tasnifin en kritik aşaması belge türlerini belirlemektir. Belge türleri net değilse arşiv düzeni de net olmaz. Her belge aynı kategoriye konulamaz.
Yaygın belge türleri şunlardır:
- Faturalar
- İrsaliyeler
- Banka dekontları
- Personel dosyaları
- İş sözleşmeleri
- Müşteri sözleşmeleri
- Tedarikçi sözleşmeleri
- Resmi yazışmalar
- Dava dosyaları
- Proje belgeleri
- Teknik çizimler
- Kalite belgeleri
- Eğitim kayıtları
- Başvuru formları
- Müşteri dosyaları
- Fotoğraf ve görsel materyaller
Belge türü belirlenirken yalnızca belge adı değil, kullanım amacı da dikkate alınmalıdır. Örneğin bir sözleşme hukuk arşivinde mi, satın alma arşivinde mi, müşteri dosyasında mı tutulacak? Bu karar kurumun çalışma biçimine göre verilmelidir.
3. Departman veya Süreç Bazlı Sınıflandırma Yapılır
Bazı belgeler belge türüne göre, bazıları ise departman veya süreç bazında daha kolay yönetilir. Muhasebe evrakları genellikle dönem ve belge türüyle sınıflandırılırken, müşteri dosyaları müşteri adına veya dosya numarasına göre düzenlenebilir. Proje belgelerinde ise proje kodu daha doğru olabilir.
Departman bazlı tasnif örnekleri:
- İnsan Kaynakları
- Muhasebe ve Finans
- Satış
- Satın Alma
- Hukuk
- Operasyon
- Proje Yönetimi
- Kalite
- Yönetim
- Teknik Birim
Süreç bazlı tasnif örnekleri:
- İşe giriş süreci
- Satın alma süreci
- Müşteri kabul süreci
- Sözleşme yönetimi
- Proje teslim süreci
- Denetim süreci
- Faturalama süreci
- Şikayet ve talep yönetimi
Bu ayrım, belgelerin kurum içinde nasıl kullanıldığını yansıtır. Arşiv yalnızca belge türüne göre değil, kurumun iş akışına göre de tasarlanmalıdır.
4. Tarih ve Dönem Ayrımı Yapılır
Arşiv tasnifinde tarih bilgisi çoğu zaman belirleyicidir. Belgenin hangi yıla, aya veya döneme ait olduğu net değilse arşivden belge bulmak zorlaşır. Özellikle muhasebe, insan kaynakları, sözleşme ve proje dosyalarında dönem ayrımı önemlidir.
Tarih bazlı sınıflandırma şu şekilde yapılabilir:
- Yıl bazlı
- Ay bazlı
- Çeyrek dönem bazlı
- Proje dönemi bazlı
- Sözleşme başlangıç/bitiş tarihine göre
- İşlem tarihi bazlı
- Arşive alınma tarihine göre
Örneğin muhasebe evrakları yıl ve ay bazında düzenlenebilir. Personel dosyalarında işe giriş veya çıkış yılı kullanılabilir. Sözleşmelerde imza yılı ve geçerlilik durumu dikkate alınabilir.
Tarih bilgisi eksik olan belgeler ayrı bir “kontrol edilecek belgeler” grubuna alınmalıdır. Tahminle yanlış döneme yerleştirilen belge, ileride daha büyük karışıklık oluşturur.
5. Aktif ve Pasif Dosyalar Ayrılır
Tasnif sırasında belgelerin kullanım sıklığı da değerlendirilmelidir. Halen kullanılan dosyalarla yıllardır açılmayan belgeler aynı yerde tutulmamalıdır.
Aktif Dosyalar
Günlük veya sık kullanılan, işlem süreci devam eden dosyalardır. Muhasebe güncel dönem evrakları, aktif müşteri dosyaları, devam eden sözleşmeler, açık dava dosyaları ve çalışan personel dosyaları bu gruba girebilir.
Pasif Dosyalar
İşlem süreci tamamlanmış, günlük kullanım ihtimali düşük ancak saklanması gereken belgelerdir. Eski dönem faturaları, kapanmış müşteri dosyaları, tamamlanmış proje belgeleri ve işten ayrılmış personel dosyaları pasif arşive alınabilir.
Yarı Aktif Dosyalar
Sık kullanılmayan ama zaman zaman ihtiyaç duyulan dosyalardır. Tamamen pasif arşive kaldırılması erken olabilir. Bu tür belgeler ara erişim alanında tutulabilir.
Aktif-pasif ayrımı, arşiv alanını rahatlatır. Aynı zamanda dijitalleştirme önceliğini belirlemeye de yardımcı olur.
6. Hassas Belgeler Ayrı İşaretlenir
Her belge aynı güvenlik seviyesinde değildir. Tasnif sırasında hassas belgeler ayrıca belirlenmelidir. Bu belgeler fiziksel ve dijital ortamda daha sınırlı erişimle saklanmalıdır.
Hassas belge örnekleri:
- Personel dosyaları
- Bordro ve ücret kayıtları
- Sağlık belgeleri
- Müşteri bilgileri
- Sözleşmeler
- Finansal belgeler
- Dava dosyaları
- Yönetim kararları
- Kimlik ve başvuru evrakları
- Ticari sır içeren belgeler
- Özel nitelikli bilgi içeren kayıtlar
Hassas belgeler tasnif sırasında karışık kutuların içinde bırakılmamalıdır. Ayrı kutu, ayrı klasör, ayrı dijital erişim kuralı veya farklı güvenlik seviyesi uygulanabilir.
7. Mükerrer ve Gereksiz Kopyalar Tespit Edilir
Arşivlerde aynı belgenin birden fazla kopyası sık görülür. Fotokopiler, tarama öncesi alınmış kopyalar, eski versiyonlar, farklı departmanlarda tutulmuş aynı evraklar arşiv hacmini gereksiz artırır.
Tasnif sırasında şu gruplar ayrılabilir:
- Asıl belge
- Kopya belge
- Taslak belge
- Eski versiyon
- Eksik belge
- Okunamayan belge
- Yanlış dosyaya girmiş belge
- Kontrol gerektiren belge
Ancak kopya görünen her belge hemen imha edilmemelidir. Bazı kopyalar üzerinde kaşe, imza, not veya işlem bilgisi bulunabilir. Bu nedenle ayıklama kararı ilgili departman kontrolüyle verilmelidir.
8. Klasör ve Kutu Yapısı Oluşturulur
Belgeler ayrıldıktan sonra uygun klasör ve kutu yapısı kurulmalıdır. Tasnif edilmiş belgeler etiketsiz veya belirsiz kutulara konulursa süreç eksik kalır.
Klasör etiketlerinde şu bilgiler yer alabilir:
- Belge türü
- Departman
- Tarih aralığı
- Dosya kodu
- Sorumlu birim
- Gizlilik durumu
- Aktif/pasif bilgisi
Kutu etiketlerinde ise şu bilgiler bulunabilir:
- Kutu numarası
- İçerik özeti
- Dönem
- Belge türü
- Raf lokasyonu
- Dijitalleştirme durumu
- Kontrol tarihi
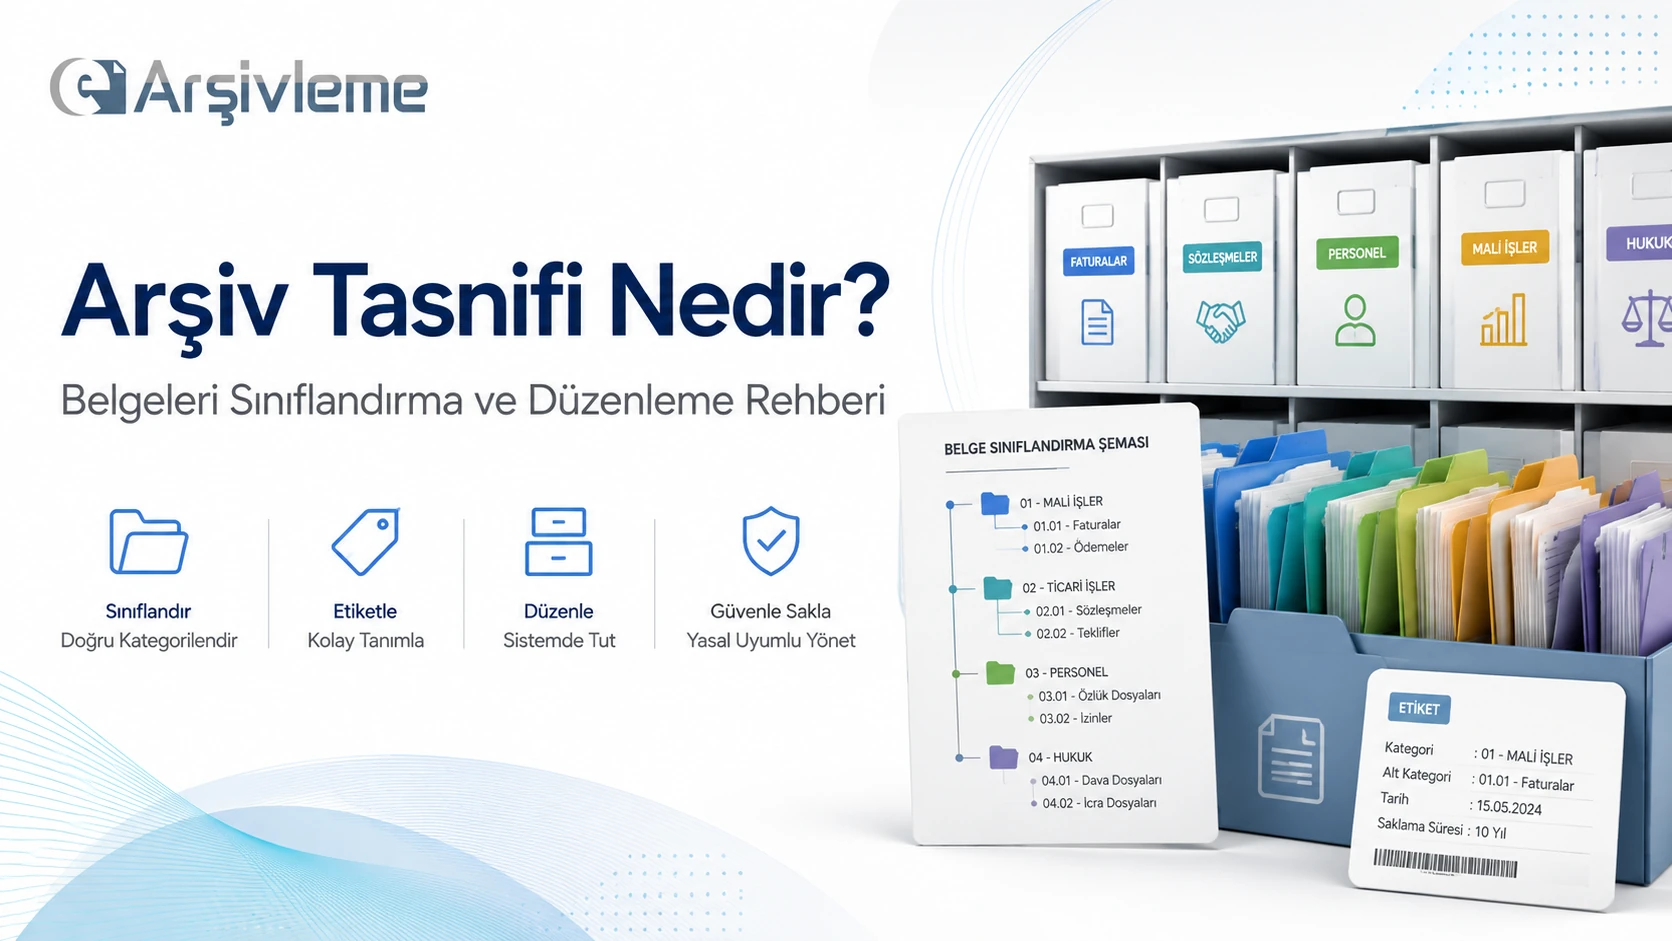
Örnek kutu etiketi:
Kutu No: MUH-2025-004
İçerik: Alış Faturaları / Nisan-Haziran
Birim: Muhasebe
Lokasyon: Raf B / Sıra 2
Durum: Pasif Arşiv
Bu yapı sayesinde arşivdeki kutu yalnızca kapalı bir saklama alanı değil, tanımlı bir kayıt birimi haline gelir.
9. Tasnif Sonrası Envanter Hazırlanır
Tasnif edilen arşiv envantere işlenmelidir. Envanter olmadan tasnif çalışmasının sürdürülebilirliği zayıf kalır. Bugün düzenlenen kutu, yarın yer değiştirirse ya da içine yeni dosya eklenirse kayıt güncellenmelidir.
Tasnif sonrası envanterde şu alanlar yer alabilir:
- Kayıt numarası
- Belge türü
- Departman
- Dosya veya klasör adı
- Kutu numarası
- Tarih aralığı
- Fiziksel lokasyon
- Dijital kopya durumu
- Sorumlu birim
- Erişim seviyesi
- Kontrol tarihi
- Notlar
Envanter, tasnifin belgelendirilmiş halidir. Arşivde neyin nereye konulduğunu gösterir.
10. Dijitalleştirme Önceliği Belirlenir
Arşiv tasnifi, dijitalleştirme projelerine hazırlık sağlar. Çünkü tasnif sonunda hangi belgelerin sık kullanıldığı, hangilerinin hassas olduğu, hangilerinin pasif arşivde tutulduğu ve hangilerinin taranmaya uygun olduğu daha net görülür.
Dijitalleştirme önceliği şu kriterlere göre belirlenebilir:
- Sık talep edilen belgeler
- Fiziksel olarak yıpranma riski olan belgeler
- Farklı departmanların erişmesi gereken dosyalar
- Hukuki veya mali önemi yüksek kayıtlar
- Arşivden sık çıkarılan klasörler
- Hassas ama erişimi kontrollü olması gereken belgeler
- Fiziksel alan yükü oluşturan evrak grupları
- Proje veya denetim için gerekli dosyalar
Tasnif yapılmadan tüm arşivi taramak verimsiz olabilir. Önce belgeleri anlamak, sonra hangi grupların dijitalleştirileceğine karar vermek daha sağlıklı sonuç verir.
Arşiv Tasnifinde Kullanılabilecek Sınıflandırma Ölçütleri
Her kurum aynı sınıflandırma ölçütünü kullanmak zorunda değildir. Doğru ölçüt, belgenin nasıl arandığına ve nasıl kullanıldığına göre seçilir.
Belge Türüne Göre Tasnif
Fatura, sözleşme, personel dosyası, rapor, resmi yazışma gibi belge türlerine göre ayrım yapılır. En yaygın yöntemlerden biridir.
Departmana Göre Tasnif
Belgeler insan kaynakları, muhasebe, hukuk, satış, satın alma, yönetim veya teknik birim gibi departmanlara göre gruplanır.
Tarihe Göre Tasnif
Belgeler yıl, ay, dönem veya işlem tarihine göre ayrılır. Muhasebe ve dönemsel evraklarda sık kullanılır.
Kişi veya Firma Adına Göre Tasnif
Personel dosyaları, müşteri dosyaları ve tedarikçi belgelerinde kişi veya firma adıyla sınıflandırma yapılabilir.
Proje veya Dosya Numarasına Göre Tasnif
İnşaat, mühendislik, hukuk, danışmanlık ve teknik proje arşivlerinde proje kodu veya dosya numarası kullanılabilir.
Kullanım Sıklığına Göre Tasnif
Aktif, yarı aktif ve pasif arşiv ayrımı yapılır. Bu yöntem arşiv alanını verimli kullanmaya yardımcı olur.
Güvenlik Seviyesine Göre Tasnif
Herkesin erişebileceği belgelerle sınırlı erişim gerektiren belgeler ayrılır. Hassas belge yönetimi için önemlidir.
Çoğu kurumda tek ölçüt yeterli olmaz. Örneğin muhasebe belgeleri önce yıla, sonra belge türüne, sonra firma adına göre düzenlenebilir. Bu hibrit tasnif yaklaşımı daha kullanışlıdır.
Arşiv Tasnifi ve Arşiv Düzenleme Arasındaki Fark
Arşiv tasnifi, belgelerin hangi sınıfa gireceğini belirler. Arşiv düzenleme ise tasnif edilen belgelerin klasör, kutu, raf, dijital klasör ve envanter yapısına yerleştirilmesini kapsar.
Yani tasnif, düzenlemenin ön aşamasıdır.
Örnek:
- Bir kutuda karışık belgeler var.
- Belgeler fatura, sözleşme, personel evrakı ve resmi yazışma olarak ayrılır.
- Bu işlem tasniftir.
- Ayrılan belgeler klasörlenir, etiketlenir, kutulanır, rafa yerleştirilir ve envantere işlenir.
- Bu işlem arşiv düzenlemedir.
Tasnif doğru yapılmazsa düzenleme de doğru olmaz. Yanlış sınıflandırılmış belge, düzenli kutuda dursa bile yanlış yerde durur.
Arşiv Tasnifi Dijital Arşivi Nasıl Etkiler?
Dijital arşivin kalitesi, fiziksel tasnifin kalitesine bağlıdır. Karışık belgeler tarandığında dijital ortamda da karışık dosyalar oluşur. Bu nedenle dijitalleştirme öncesinde belge tasnifi yapılmalıdır.
Tasnif dijital arşive şu açılardan katkı sağlar:
- Dosya adlandırma standardı daha doğru kurulur.
- İndeks alanları belge türüne göre seçilir.
- Taranacak belgeler önceliklendirilir.
- Dijital klasör yapısı daha mantıklı hazırlanır.
- Hassas belgeler için erişim yetkisi önceden belirlenir.
- Mükerrer belgelerin gereksiz taranması önlenir.
- Fiziksel kutu ve dijital dosya eşleştirmesi kolaylaşır.
- Kalite kontrol daha düzenli yapılır.
Dijital arşiv projesinde tarayıcı hızı önemli olabilir; ancak doğru tasnif yapılmadıysa hızlı tarama yalnızca hataları hızlandırır.
Tasnif Edilmiş Arşiv İçin Örnek Yapı
Bir şirket arşivi için örnek tasnif yapısı şöyle kurulabilir:
Ana Kategoriler
- Yönetim Belgeleri
- İnsan Kaynakları
- Muhasebe ve Finans
- Sözleşmeler
- Müşteri Dosyaları
- Tedarikçi Belgeleri
- Hukuk Dosyaları
- Proje Evrakları
- Teknik Dokümanlar
- Resmi Yazışmalar
- Görsel Arşiv
- Pasif Arşiv
Alt Kategoriler
Muhasebe ve Finans
- Alış faturaları
- Satış faturaları
- Banka dekontları
- Gider belgeleri
- Cari mutabakatlar
İnsan Kaynakları
- Aktif personel dosyaları
- Pasif personel dosyaları
- Eğitim belgeleri
- Zimmet formları
Sözleşmeler
- Müşteri sözleşmeleri
- Tedarikçi sözleşmeleri
- Hizmet sözleşmeleri
- Ek protokoller
- Pasif sözleşmeler
Bu yapı örnektir. Gerçek tasnif, kurumun belge türlerine ve arama alışkanlıklarına göre kurulmalıdır.
Arşiv Tasnifi Sırasında Sık Yapılan Hatalar
Belgeleri Sadece Kutuya Göre Ayırmak
Bir kutu içindeki belgeleri türlerine göre incelemeden kutuyu olduğu gibi arşive almak tasnif değildir. Kutu içeriği bilinmelidir.
“Çeşitli Evrak” Kategorisi Oluşturmak
Çeşitli evrak klasörleri zamanla arşivin en sorunlu alanına dönüşür. Belgenin ne olduğu mümkün olduğunca net yazılmalıdır.
Tarih Bilgisi Olmadan Dosyalamak
Tarihi belli olmayan belgeler yanlış döneme yerleştirilebilir. Emin olunmayan belgeler kontrol grubuna alınmalıdır.
Aktif ve Pasif Dosyaları Karıştırmak
Günlük kullanılan dosyalarla yalnızca saklama amacıyla tutulan belgeler aynı alanda kalırsa erişim zorlaşır.
Hassas Belgeleri Genel Evrak İçinde Bırakmak
Personel, finans, sağlık, hukuk veya müşteri bilgisi içeren belgeler özel erişim gerektirebilir. Tasnif sırasında bu ayrım yapılmalıdır.
Dijitalleştirmeden Önce Tasnif Yapmamak
Karışık arşivin doğrudan taranması, dijital ortamda da karışıklık yaratır.
Çok Karmaşık Sınıflandırma Kurmak
Aşırı detaylı yapı günlük kullanımda uygulanmayabilir. Tasnif anlaşılır ve sürdürülebilir olmalıdır.
Arşiv Tasnifi İçin Kontrol Listesi
- Arşiv kapsamı belirlendi mi?
- Fiziksel arşiv alanları incelendi mi?
- Dijital klasörler kontrol edildi mi?
- Belge türleri listelendi mi?
- Departman bazlı ayrım yapıldı mı?
- Tarih ve dönem bilgisi kontrol edildi mi?
- Aktif ve pasif dosyalar ayrıldı mı?
- Hassas belgeler işaretlendi mi?
- Mükerrer belgeler tespit edildi mi?
- Eksik veya kontrol gerektiren belgeler ayrıldı mı?
- Klasör etiketleri standart hale getirildi mi?
- Kutu numaraları oluşturuldu mu?
- Raf lokasyonları belirlendi mi?
- Tasnif sonrası envanter hazırlandı mı?
- Dijitalleştirilecek belge grupları seçildi mi?
- Erişim yetkisi gerektiren gruplar belirlendi mi?
- Süreç sonunda kontrol yapılacak mı?
Bu liste, tasnif çalışmasının yalnızca belgeleri ayırmakla kalmamasını, arşiv düzenine dönüşmesini sağlar.
Arşiv Tasnifi Hizmeti Ne Zaman Gerekir?
Bazı kurumlarda tasnif çalışması içeriden yapılabilir. Ancak arşiv hacmi büyümüşse, kutular karışmışsa, belgelerin hangi departmana ait olduğu bilinmiyorsa veya dijitalleştirme projesi planlanıyorsa profesyonel destek daha doğru olabilir.
Aşağıdaki durumlarda arşiv tasnifi hizmeti faydalı olur:
- Arşivde çok sayıda etiketsiz kutu varsa
- Hangi kutuda ne olduğu bilinmiyorsa
- Farklı departman belgeleri karışmışsa
- Eski ve güncel dosyalar birlikte duruyorsa
- Dijitalleştirme öncesi belge düzeni kurulacaksa
- Eksik ve mükerrer belgeler tespit edilemiyorsa
- Hassas belgeler genel arşiv içinde dağılmışsa
- Fiziksel arşiv farklı lokasyonlara yayılmışsa
- Kurum içinde tasnif yapacak zaman veya ekip yoksa
Profesyonel tasnif çalışması, arşivin gerçek durumunu ortaya çıkarır ve sonraki arşiv düzenleme, envanter, dijitalleştirme ve takip süreçleri için sağlam zemin oluşturur.
Arşiv Tasnifi Hakkında Sık Sorulan Sorular
Arşiv tasnifi nedir?
Arşiv tasnifi, kurum arşivindeki belge, dosya, klasör ve kayıtların türüne, dönemine, departmanına, kullanım amacına veya saklama ihtiyacına göre sınıflandırılmasıdır.
Belge tasnifi nasıl yapılır?
Belge tasnifi; belgelerin türünün belirlenmesi, ilgili departman veya süreçle eşleştirilmesi, tarih ve dönem bilgisine göre ayrılması, hassas belgelerin işaretlenmesi ve uygun klasör yapısına alınmasıyla yapılır.
Evrak tasnifi neden önemlidir?
Evrak tasnifi, karışık belgelerin doğru dosya gruplarına ayrılmasını sağlar. Bu işlem yapılmadan arşiv düzeni, dijitalleştirme ve belge takibi sağlıklı ilerlemez.
Arşiv tasnifi ile arşiv düzenleme aynı mı?
Hayır. Arşiv tasnifi belgelerin sınıflandırılmasıdır. Arşiv düzenleme ise tasnif edilen belgelerin klasör, kutu, raf, lokasyon ve envanter yapısına yerleştirilmesini kapsar.
Arşiv tasnifi dijitalleştirmeden önce mi yapılmalı?
Evet. Dijitalleştirme öncesinde tasnif yapılmazsa fiziksel arşivdeki karışıklık dijital ortama taşınır. Önce belge grupları ayrılmalı, sonra tarama ve indeksleme yapılmalıdır.
Belgeler hangi ölçütlere göre tasnif edilir?
Belgeler türüne, departmanına, tarihine, kişi veya firma adına, proje koduna, kullanım sıklığına, güvenlik seviyesine ve saklama amacına göre tasnif edilebilir.
Tasnif sırasında mükerrer belgeler silinir mi?
Mükerrer görünen belgeler hemen silinmemelidir. Önce belge üzerindeki imza, kaşe, not, işlem bilgisi ve kurum ihtiyacı kontrol edilmelidir. Ayıklama kararı ilgili birim değerlendirmesiyle verilmelidir.
Arşiv tasnifi kimler için gereklidir?
Muhasebe, insan kaynakları, hukuk, satış, satın alma, proje yönetimi, müşteri dosyaları, teknik doküman ve kurumsal arşiv yükü bulunan tüm kurumlar için gereklidir.
Hassas belgeler tasnifte nasıl ayrılır?
Personel, finans, müşteri, sağlık, hukuk ve ticari sır içeren belgeler tasnif sırasında işaretlenmeli ve ayrı erişim kurallarıyla saklanmalıdır.
Arşiv tasnifi hizmeti ne sağlar?
Arşiv tasnifi hizmeti, karışık arşivlerin belge türüne, döneme, departmana ve kullanım amacına göre ayrılmasını sağlar. Bu çalışma arşiv düzenleme, envanter ve dijitalleştirme süreçlerini kolaylaştırır.
Sonuç
Arşiv tasnifi, düzenli bir arşiv sisteminin ilk ve en önemli adımlarından biridir. Belgeler tasnif edilmeden kutulara konulduğunda ya da doğrudan dijitalleştirildiğinde arşiv görünürde düzenlenmiş olsa bile içerik olarak karışık kalır. Bu nedenle belge türü, dönem, departman, aktif-pasif durumu, güvenlik seviyesi ve kullanım amacı baştan belirlenmelidir.
Doğru tasnif yapılmış bir arşivde belgeler daha hızlı bulunur, dijitalleştirme daha az hatayla ilerler, envanter listesi daha sağlıklı hazırlanır ve hassas belgeler daha kontrollü yönetilir. Tasnif aynı zamanda kurumun hangi belgeleri neden sakladığını görmesini sağlar.
Kurumlar için en verimli yaklaşım, arşiv tasnifini yalnızca belge ayırma işi olarak görmemektir. Tasnif; arşiv düzenleme, kutulama, raf yerleşimi, dijital arşiv, envanter ve belge takip süreçlerinin temelidir. Bu temel doğru kurulursa arşiv yalnızca saklanan evrak yığını olmaktan çıkar, kurumun bilgiye erişimini hızlandıran düzenli bir yapıya dönüşür.
Konuyu tamamlayan rehberler
- Arşiv düzenleme
- Aktif ve pasif arşiv ayrımı
- Saklama ve imha politikası
- Fiziksel ve Dijital Arşiv Envanteri Nasıl Eşleştirilir? Kutu, Klasör ve Dosya Kontrolü
- Kurumsal Arşiv Mimarisi Nasıl Kurulur? Dosya Planı, Taksonomi ve Metaveri Modeli
Sık sorulan sorular
Fonksiyonel tasnif nedir?
Belgelerin departman adından çok kurumun yaptığı iş ve süreçlere göre sınıflandırılmasıdır.
Belge serisi ne demektir?
Aynı faaliyet sonucu oluşan, benzer kullanım ve saklama kuralına sahip kayıt grubudur.
Tasnif planı ne sıklıkla güncellenir?
Süreç, mevzuat veya organizasyon değiştiğinde kontrollü sürümle güncellenmelidir.
Projeniz için sonraki adım
Belge türü, yaklaşık hacim, çalışma lokasyonu ve beklenen çıktı formatını belirleyerek dijitalleştirme fiyat teklifi isteyebilir veya e-Arşivleme ile iletişime geçebilirsiniz.
